01 · Взнос
Сколько у вас своих денег
Банк просит от 20% стоимости, отдельные банки по домам — от 30%. От этой суммы зависит, какая программа вам вообще доступна: лимит льготной программы считают от суммы кредита, а не от цены дома.
Ипотека
Разбираем простыми словами: какие программы действуют, сколько нужно своих денег и почему ставка из рекламы не равна реальному платежу.
Данные актуальны на 2 ноября 2026 года. Ставки номинальные, без учёта страховки и комиссий. Не является публичной офертой.
С чего начать
Ипотека кажется сложной, пока не разложить её на три вопроса. Ответы на них сужают список программ до одной-двух — и только после этого есть смысл идти в банк.
01 · Взнос
Банк просит от 20% стоимости, отдельные банки по домам — от 30%. От этой суммы зависит, какая программа вам вообще доступна: лимит льготной программы считают от суммы кредита, а не от цены дома.
02 · Программа
Семейная — если есть ребёнок младше 7 лет (и продавец — застройщик). IT — если работаете в аккредитованной IT-компании. Всем остальным — рыночная. Массовой льготной под 8% нет с 1 июля 2024 года.
03 · Банк и ПСК
Номинальная ставка — только верхушка. Сравнивать нужно ПСК: в неё входят страховка и комиссии, и она может быть в 3–6 раз выше ставки в рекламе.
Программы
Сейчас действуют четыре программы, но к нашему дому подходят не все: сельская не распространяется на городской округ, а лимиты льготных не покрывают цену. Пятая строка — для тех, кто видел 8% в старой рекламе.
| Программа | Ставка | Лимит кредита | Кому подходит | Важное ограничение |
|---|---|---|---|---|
| Семейная (новые параметры с 01.10.2026) | 2–10% — зависит от числа детей: 5+ детей — 2%, 4 — 4%, 3 — 6%, 2 — 8%, 1 — 10% | 6–10 млн ₽ | Семьи, где хотя бы одному ребёнку на дату договора ещё нет 7 лет | Льготная ставка — максимум 15 лет, дальше рыночная. На готовый дом работает, если продавец — застройщик |
| IT-ипотека | до 6% | 9 млн ₽; в комбинации с рыночной частью — до 18 млн ₽ | Гражданин РФ 18–50 лет, 3+ месяца в аккредитованной Минцифры IT-компании, доход от 90 тыс. ₽ | По сообщениям СМИ, с декабря 2026 новые выдачи могут остановить. Официального решения нет |
| Сельская | 3% | 6 млн ₽ | Покупка или строительство в сельской местности и малых населённых пунктах | На Волжский не распространяется: город — городской округ. Лимит 6 млн ₽ отсекает дорогие дома |
| Рыночная | дома — 14,37% в среднем, новостройки — 15,62%, вторичка — 17,65% (Волгоград) | По оценке банка | Всем, без условий по детям и месту работы | Средняя по агрегатору занижена: живые предложения по домам — 17–19%. ПСК по вторичке по РФ — 18,8–25,6%. Взнос от 20%, отдельные банки по домам — от 30% |
| Господдержка (массовая льготная) | 8% (закрыта) | — | — | Закрыта с 01.07.2024, не действует. Новых выдач нет |
Данные на 02.11.2026, ключевая ставка ЦБ — 14%. Ставки номинальные, без учёта страховки и комиссий. ПСК: семейная — 17,6–17,8% (Сбербанк), сельская — 14,2–18,6% (Центр-инвест); по IT-ипотеке и рыночным программам ПСК рассчитывает банк. Не является публичной офертой: точные условия и требования уточняйте в банке.
Источники, доступ 02.11.2026: banki.ru — ставки, ПСК, ключевая ставка (02.11.2026); banki.ru — каталог IT-ипотеки (02.11.2026); banki.ru — каталог ипотеки на дом, коттедж, таунхаус, Волгоград (02.11.2026); realestate.ru — новые параметры семейной с 01.10.2026 (24.09.2026); realestate.ru — закрытие массовой льготной, сельская 3%/6 млн, риск по IT (25.10.2026); lenta.ru — подтверждение шкалы и лимитов семейной (25.09.2026).
Свои деньги
Возьмём реальный дом «СРЕДЫ» — 292 м² за 24 200 000 ₽. Главное, что стоит понять сразу: лимит льготной программы — это максимум кредита, а не скидка на цену. Разницу закрывает ваш взнос.
| Сценарий | Максимум льготного кредита | Нужно своих денег | Доля от цены |
|---|---|---|---|
| Семейная, 3+ детей (от 6%) | 10 млн ₽ | 14,2 млн ₽ | 59% |
| Семейная, 2 детей (8%) | 8 млн ₽ | 16,2 млн ₽ | 67% |
| Семейная, 1 ребёнок (10%) | 6 млн ₽ | 18,2 млн ₽ | 75% |
| IT-ипотека (6%) | 9 млн ₽ | 15,2 млн ₽ | 63% |
| IT-ипотека, комбинация с рыночной (6% + рынок) | 18 млн ₽ | 6,2 млн ₽ | 26% |
| Сельская (3%) | 6 млн ₽ | 18,2 млн ₽ | 75% |
Только IT-комбинация подводит взнос к 26% — против 59–75% в остальных сценариях. Там своих денег нужно больше половины цены дома: от 14,2 млн ₽ при семейной с тремя детьми до 18,2 млн ₽ в остальных случаях. Поэтому «льготная ставка» сама по себе задачу не решает: решает размер взноса.
Оценка, не оферта. Срок 20 лет, аннуитет. Если 10 млн ₽ идут под 6%, а оставшиеся 9,36 млн ₽ — под рыночные 17,65%, платёж выходит около 213 тыс. ₽ в месяц: примерно 71,6 тыс. по льготной части и 142 тыс. по рыночной. При нагрузке 40–50% от дохода банк захочет увидеть доход порядка 425–535 тыс. ₽ в месяц.
И ещё одно, о чём редко говорят на входе: льготная ставка действует 15 лет. Дальше остаток по этой части переходит на рыночную, и платёж растёт. Это не причина отказываться от покупки, но это стоит заложить в план.
Рабочая схема для такого дома — комбинированная: льготная часть плюс рыночная. Она снижает взнос, но не убирает платёж. Состав и лимиты комбинации подтверждает банк — заранее они неизвестны.
Дом и цена
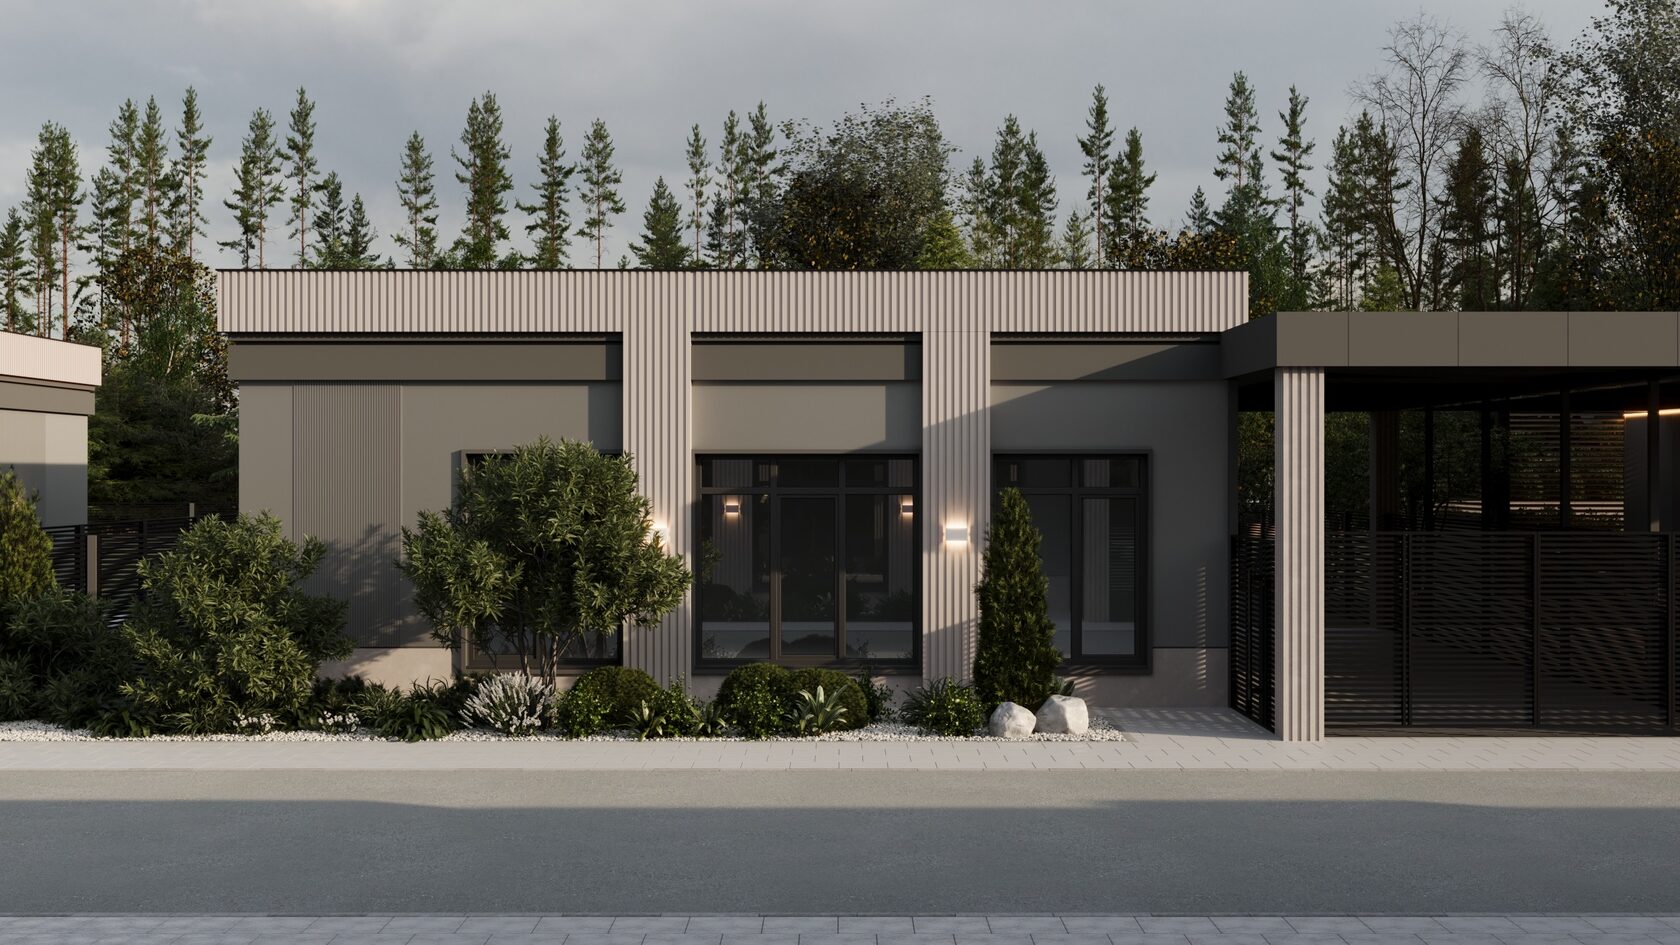
Готовые дома 292 м²: два этажа, отдельный участок, цена — 24 200 000 ₽. Киляковка, 2 км до Волжского.
Дома продаются без чистовой отделки, ремонт в стоимость не входит — считайте его отдельной строкой бюджета. Готовы к просмотру.
Написать Ирине в мессенджере — +7 927-533-52-42Сделка
Считаем свои деньги и выбираем программу
На этом шаге важен не размер ставки в рекламе, а сумма взноса и то, проходите ли вы по условиям программы: дети, работа, объект.
Проверяем объект и продавца
Банк смотрит, подходит ли дом под выбранную программу. Для семейной и IT критично, кто продавец — застройщик или частное лицо. Если продаёт частное лицо, льготная часть не применяется.
Собираем документы
Паспорт, подтверждение дохода, документы по объекту, для семейной — свидетельства о рождении детей. Список у каждого банка свой, его выдают на старте.
Подаём заявку и получаем решение
Сумму, ставку и платёж считает банк. Решение по заявке тоже за банком — на него не влияет ни продавец, ни риелтор, ни сайт.
Оценка, страхование, сделка
Банк оценивает дом, вы оформляете страховку, подписываете кредитный договор и договор купли-продажи, регистрируете переход права.
Вопросы
Да, если продавец — застройщик: программа распространяется на готовый дом от застройщика. Ставка зависит от числа детей: 2% при пяти и более, 4% при четырёх, 6% при трёх, 8% при двух, 10% при одном. Условие общее для всех: хотя бы одному ребёнку на дату договора ещё нет 7 лет. Лимит кредита — от 6 до 10 млн ₽.
Полная стоимость кредита — это все расходы по ипотеке, пересчитанные в годовые проценты: ставка, страховка, комиссии, оценка. По семейной ставка может быть 6%, а ПСК — 17,6–17,8% (Сбербанк). Сравнивать банки нужно по ПСК, иначе выбор сделается в пользу красивой цифры, а не дешёвого кредита.
Три причины. Первая — ПСК: страховка и комиссии идут сверху. Вторая — комбинированная схема: часть кредита идёт по льготной ставке, часть по рыночной, и платёж складывается из обеих. Третья — сумма: на дом за 24,2 млн кредит получается 19 млн ₽ и больше, и даже льготные проценты на такой сумме дают заметный платёж.
Киляковка входит в Ахтубинское сельское поселение, формально это сельская местность, и по типу объекта дом мог бы подойти. Но лимит программы — 6 млн ₽. При цене 24,2 млн это взнос 18,2 млн, то есть 75% стоимости: для такого дома программа экономически бессмысленна. Перечень населённых пунктов и требования к объекту утверждает регион, банк проверяет их отдельно. На объекты в самом Волжском программа не распространяется — Волжский это городской округ.
Массовая льготная программа под 8% закрыта 1 июля 2024 года. Новых выдач по ней нет. Сейчас действуют те программы, что перечислены выше: семейная, IT, сельская и рыночная.
Не нашли ответ? Напишите Ирине в мессенджер или позвоните: +7 927-533-52-42.
Ирина
Расскажите Ирине, сколько у вас детей, где работаете и какая сумма своих денег есть. Подскажем, какие программы реально подходят, и покажем дома в «СРЕДЕ». Ставку, сумму и платёж считает банк — мы поможем собрать документы и дойти до банка.
Ирина
Специалист по продажам, на связи по телефону и в мессенджере в рабочее время. Волжский, посёлок Киляковка — 2 км от города.
Не является публичной офертой. Ставки, лимиты, ПСК и требования к заёмщику уточняйте в банке. Данные на 02.11.2026.
© 2026 Коттеджный посёлок «СРЕДА»